



|
Проекти ВФС «ПУЛЬС» | Захист прав споживачів фінансових послуг: розробка типових положень договорів між банком і споживачем
Очікувані результати реалізації проекту:
Термін дії проекту – 2013 рік. Базові засади для здійснення проектних завдань:
Проектні завдання спрямовані:В першу чергу, на задоволення інтересів споживачів, більшість яких зацікавлені в доступі до фінансових послуг, особливо що стосується споживчих кредитів і депозитів. Споживчі кредити потрібні людям для вирішення їх родинних фінансових проблем і забезпечення життєвих потреб, а депозитні вклади допомагають зберегти накопичені заощадження (в умовах стабільного розвитку економіки – й примножити заощадження). В другу чергу, але не в останню, – для державної влади, адже дії влади в інтересах споживачів стосується всіх членів суспільства і кожного окремо, та є дуже відчутними як всередині країни, так і на міжнародному рівні, включаючи ЄС. Важливо також сприяти підвищенню довіри людей до банків та інших фінансових установ, адже стабільність банківської системи є суттєвою умовою для стабільності економіки держави, і це питання з особливою гостротою постає в умовах світової фінансової кризи. ВИКОНАННЯ ПРОЕКТУКерівник проекту – Наталія Бородачова, віце-президент з питань міжнародного співробітництва ВФС «ПУЛЬС» Створення Бази даних документів міжнародного та європейського спрямування, чинних в Україні
Доповнення до розділу «Законодавство України»
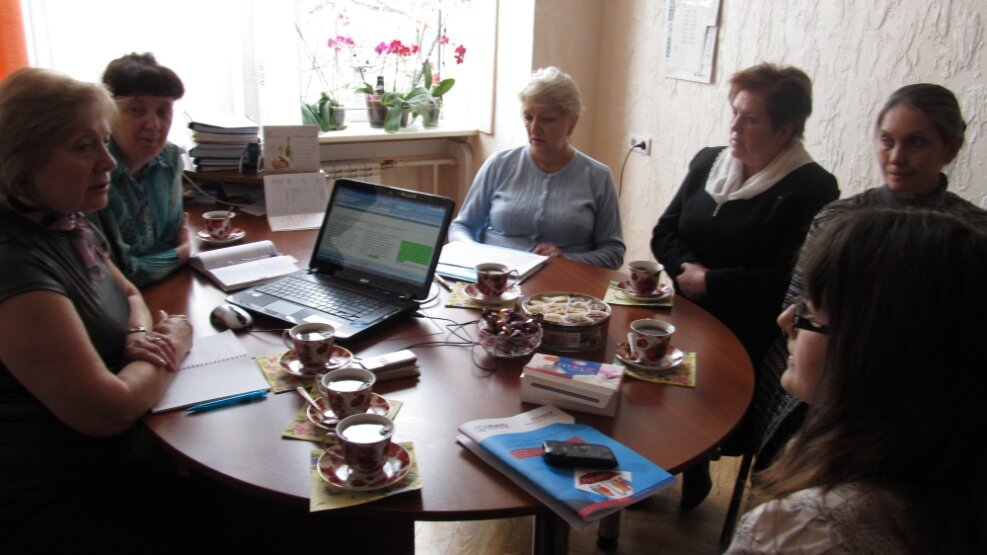 Засідання на кафедрі банківської справи КНТЕУ, лютий 2013 р. Зліва направо: Н.В.Бородачова, керівник проекту, Н.П.Шульга, зав.кафедрою банківської справи КНТЕУ, доктор екон. наук, професор, І.С.Назаревич, голова Робочої ради проекту, Н.М.Сушко та І.А.Аванесова – кандидати екон.наук, доценти КБС КНТЕУ, Юлія Вітка, керівник юридичного відділу програми «Розвиток фінансового ринку» (USAID/FINREP-II) Агентства США з міжнародного розвитку. Проведення робочих зустрічей та засідань з розгляду поточних і перспективних питань проектуНа першому етапі діяльності проекту у перші місяці 2013 року проведено низку засідань правління ВФС «ПУЛЬС» з розгляду поточних і перспективних питань проекту, а також засідань робочих груп між представниками проекту та зацікавленими фахівцями, експертами кафедри товарознавства і послуг, кафедри банківської справи Київського національного торговельно-економічного університету/КНТЕУ; членами Координаційної ради Громадської ініціативи "Національна мережа фінансової просвіти", ВГО «Фінансова грамота України», ВГО «Молодь за права споживачів», представниками програми «Розвиток фінансового ринку» (USAID/FINREP-II) Агентства США з міжнародного розвитку. Проблематика проекту та акцентування уваги на договорах між споживачами та банками й іншими фінансовими установами спрацьовувала на відповідний професійний та громадський інтерес зі сторони усіх учасників робочих зустрічей і засідань. Кожний з учасників співпраці пропонував розширення кола спілкування через залучення представників банківського/ фінансового бізнесу та відповідних органів влади, спираючись на власні контакти та досвід. Обмін контактними даними, спільне обговорення точок зору та позицій, аналіз та оцінка законодавчих положень Європейського Союзу та України, порівняння та визначення реалій адаптації в Україні норм європейського законодавства тощо – все це працювало на ефективність обговорень, дискусій, розробки спільних підходів. 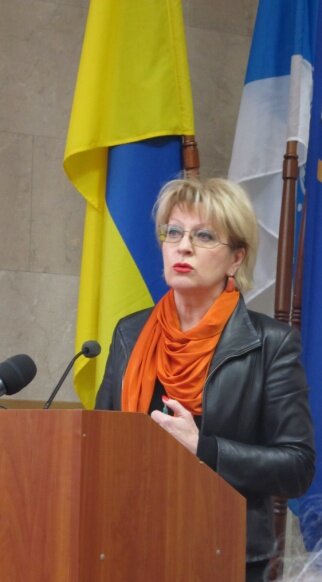 Виступ Н.Притульської, президента ВФС «ПУЛЬС» Участь в Круглому столі «Державний і громадський контроль за додержанням законодавства з питань захисту прав споживачів та його вдосконалення»Захід, підготовлений Федерацією профспілок України спільно з Держспоживінспекцією України, відбувся в Київській міській Раді профспілок 26 лютого 2013 року. Від ВФС «ПУЛЬС» взяли участь Наталія Притульська, президент, та Наталія Бородачова, віце-президент, керівник керівник Проекту «Захист прав споживачів фінансових послуг: розробка типових положень договорів між банком і споживачем». Мета заходу – визначення позицій зацікавлених сторін щодо державного і громадського контролю у сфері захисту прав споживачів, додержання вимог законодавства з питань захисту прав споживачів та його вдосконалення, налагодження співпраці з громадськістю на регіональному рівні. До участі в обговоренні запропонованих питань запрошено представників профспілок, територіальних органів Держспоживінспекції, центральних органів виконавчої влади, громадських, наукових, торгових та інших організацій. У своєму виступі Наталія Притульська наголосила на системних порушеннях прав споживачів у країні та необхідності пошуку ефективних механізмів взаємодії органів влади та представників бізнесу із громадськістю. Відсутність в Україні документу з визначенням державної споживчої політики, комплексного підходу до вирішення накопичених проблем у цій сфері, прозорості дій, перспектив розвитку – все це необхідно подолати, і ВФС «ПУЛЬС» неодноразово подавала конкретні пропозиції до Держспоживінспекції. Практика показує, що структура з функціями захисту прав споживачів мала б діяти й при Адміністрації Президента України, який є гарантом Конституції. 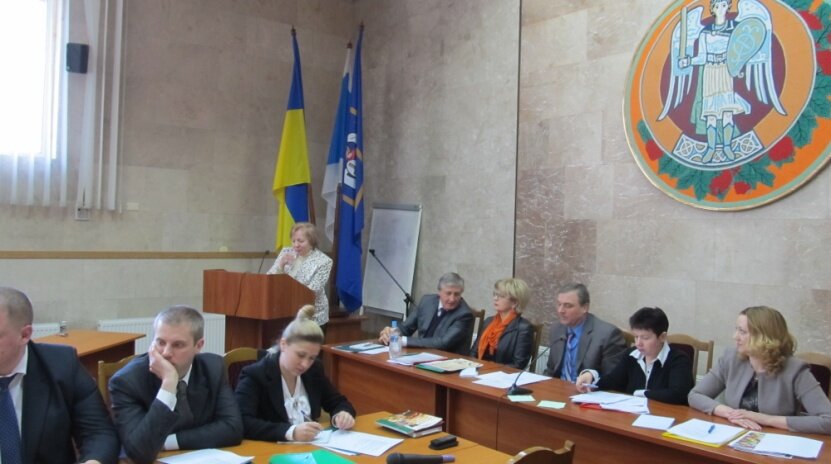 Виступ Н.Бородачової, віце-президента ВФС «ПУЛЬС», керівника проекту Наталія Бородачова в своєму виступі зупинилася на питаннях захисту прав споживачів фінансових послуг. Четвертий рік поспіль Всесвітня організація союзів споживачів Consumers International привертає увагу міжнародної спільноти до гостроти цієї проблеми, і ситуація в Україні підтверджує актуальність даної проблематики для вітчизняних споживачів. Чергова хвиля світової фінансової кризи змушує провідні країни світу, включаючи країни-члени ЄС та США, зосередитися на захисті прав споживачів фінансових послуг, зокрема послуг банків. Про це свідчать численні документи, в тому числі Директиви ЄС, в яких реалізовані нові підходи до ЗПС з урахуванням уроків фінансової кризи 2008-2009 років. Що ж відбувається в Україні і чому вищеозначені питання обрані як пріоритетні завдання ВФС «ПУЛЬС»? Перш за все, тому, що в Україні не враховані уроки минулої кризи, коли від свавілля банків постраждали мільйони споживачів, а разом з тим і міжнародний імідж України, оскільки держава не захистила своїх громадян всупереч гарантіям Конституції та Закону України «Про захист прав споживачів». Проведення Міжнародного круглого столу «Захист прав споживачів фінансових послуг: виклики для України»
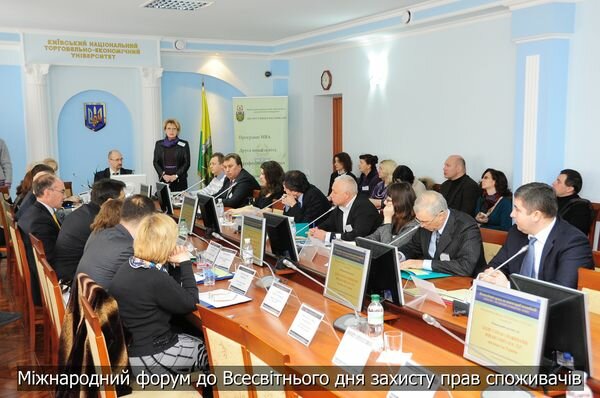
Наприкінці 2012 року Уряд України схвалив Стратегію реформування системи захисту прав споживачів на ринках фінансових послуг на 2012-2017 роки. Однак ціла низка питань, які стосуються практичної реалізації прав споживачів, залишаються досі гостро дискусійними та потребують широкого публічного діалогу як у професійному середовищі, так і на рівні споживачів.В рамках заходу заплановано обговорення найбільш нагальних та контраверсійних питань, зокрема, взаємодії учасників інституційної інфраструктури фінансового ринку, уніфікації договорів між споживачами та фінансово-кредитними установами, ступеня інформаційної прозорості фінансових послуг, підвищення рівня фінансової грамотності споживачів. Всім запрошеним та засобам масової інформації направлено Прес-Анонс про Міжнародний круглий стіл, запланований на 13.03.2013. Серед учасників - представники КМУ та ВРУ, Світового банку, Агентства США з міжнародного розвитку, провідні спеціалісти та експерти з питань розвитку фінансових ринків, освітяни, науковці, громадські діячі.
Приклад грубого порушення прав споживача банківською установою ERSTE BANK висвітлив для учасників круглого столу Михайло Стрельніков, голова правління ВГО «Фінансова грамота України». Від розповів історію конфлікту Олега Братюка з банком. Пан Братюк є позичальником банку та отримав у 2007 році кредит на придбання автомобіля. Сумніви споживача стосовно запропонованого банком договору не були взяті банком до уваги, отже потреба придбати авто перемогла, і пан Братюк став клієнтом банку. Протягом кількох років позичальник справно сплачував борг, поки в січні 2010 року банк не запропонував підписати додаткову угоду. Споживач не погодився з дискримінаційними, на його думку, умовами додаткової угоди та відмовився підписувати. Далі історія перетворилася на детектив… Більш детально – в інформації про прес-конференцію «Олег Братюк проти ERSTE БАНКу». Позиції та пропозиції учасників круглого столу були опрацьовані організаторами заходу та викладені в Резолюції Міжнародного круглого столу «Захист прав споживачів фінансових послуг: виклики для України». СПРИЯННЯ ВДОСКОНАЛЕННЮ ЗАКОНОДАВСТВА УКРАЇНИ та ГАРМОНІЗАЦІЇ З НОРМАМИ ЄСВнесення змін та доповнень до Закону України «Про захист прав споживачів»На виконання висновків Верховного Суду України за результатами аналізу судової практики розгляду цивільних справ про захист прав споживачів для забезпечення однакового застосування законодавства у вирішенні справ зазначеної категорії, та за дорученням Прем’єр-міністра України від 17.12 2012, в березні 2013 року При Міністерстві економічного розвитку і торгівлі України створено робочу групу для підготовки проекту Закону України «Про захист прав споживачів» в новій редакції. ПОШИРЕННЯ ПАРТНЕРСТВА ВФС «ПУЛЬС» з багатьма установами та експертами фінансового сектору УкраїниПрес-конференція «Олег Братюк проти ERSTE БАНКу», 14.03.2013, УНІАННаступного дня після засідання круглого столу відбулася прес-конференція для журналістів. Суть конфлікту наступна. ERSTE банк заклав у кредитний договір зі споживачем положення про заборону для клієнта звертатися до суду в разі незгоди з позицією банку. Таке положення договору є вкрай грубим порушенням конституційного права громадянина України вирішувати спірні питання в судовому розгляді, а також порушенням Європейської Конвенції про захист прав людини і основоположних свобод . «КРЕДИТНА АФЕРА» - так назвали журналісти цю історію, яка продемонструвала всій Україні та європейській спільноті неповагу до ЗАКОНУ, до прав людини і споживача. Триває низка складних судів, які, нарешті, визнали порушене право споживача, що чесно та своєчасно вносив до банку належні платежі, а банк не зараховував їх на відповідні рахунки та свідомо й незаконно створював борг споживача. Пропонуючи своїм клієнтам підписати Додаткову угоду до кредитного Договору, банк намагався змінити номери та призначення відповідних рахунків клієнта, визначені в Договорі, що також є порушенням законодавства. Таким чином, ERSTE банк не залишив вибору для споживачів своїх послуг та не взяв до уваги їхній протест та незгоду. «Банк вважає нас за кріпосних», - така думка Олега Братюка. Не тільки він, а й багато інших клієнтів відмовилися підписувати Додаткову угоду, навіть один з керівників юридичного відділу цього банку, який також мав кредит, і змушений був звільнитися з посади. Австрійський ERSTE BANK скористався в Україні загальною ситуацією неповаги до закону і до законних прав споживача. Олег Братюк продовжує відстоювати свої права в судах не лише заради власних інтересів, а й також в інтересах багатьох громадян. Він також вимагає від ПАТ «ЕРСТЕ БАНК» відшкодування моральної шкоди, завданої неправомірними діями банку. В Україні має діяти СИЛА ПРАВА, а не право сили. Від ВФС «ПУЛЬС» у прес-конференції брала участь Наталія Бородачова: «Ми підтримуємо громадянську позицію Олега Братюка, який не погоджується з приниженням його людської гідності та порушенням законних прав споживача зі сторони ERSTE банку. Активна позиція споживачів у відстоюванні своїх прав, прозорість дій та широке інформування суспільства про порушників ЗАКОНУ – це найбільш ефективні механізми протидії представникам недобросовісного бізнесу в умовах ринкової економіки». Прес-конференція на тему: “Захист Конституційних прав пересічного українця від зазіхань іноземних банків”, 27.03.2013, ІА «Українські Новини»У Прес-центрі Інформаційного агентства “Українські Новини” відбулася прес-конференція за результатами засідання Солом'янського районного суду м. Києва по захисту конституційних прав споживача Олега Братюка від посягань “ERSTE Банку”. Банк-кредитор домігся в суді рішення про вилучення в О.Братюка заставний автомобіль, бо він як клієнт банку порушив умову договору про заборону звернення до суду.
Замість того, щоб використовувати підходи до укладення договорів між банками та клієнтами, застосовувані в Австрії та інших країнах ЄС, тим самим просуваючи сучасні європейські стандарти якості обслуговування клієнтів в Україну, “ERSTE Банк” став впроваджувати договори вітчизняних банків з усіма їх недоліками. “У нас склалася парадоксальна ситуація подвійних стандартів роботи іноземних банків на території України”, — зазначив у своєму вступному слові Михайло Стрельніков, голова правління ВГО «Фінансова грамота України». «Австрійський “ERSTE Банк” у себе на батьківщині дотримується права своїх громадян, а у нас, навпаки, порушує конституційні норми України”, — продовжив він. «Практика доводить, що більшість договорів мають системні порушення прав споживачів. Зокрема, у договорах не прописується кінцева вартість кредиту, що важливо для позичальника. Ці недомовки, закритість, а часом і просто обман неприпустимі у відношеннях між споживачами і фінансовими установами», — зазначила у своєму виступі Наталія Бородачова, віце-президент Всеукраїнської федерації споживачів ”ПУЛЬС”. Всі учасники прес-конференції висловили своє занепокоєння щодо ситуації на фінансовому ринку України, свавілля, що часом творять як вітчизняні, так і іноземні банки відносно наших громадян. Круглий стіл на тему «Конституційні права громадян та права споживачів фінансових послуг – закордонний досвід та українські перспективи»Захід організовано ВГО «Фінансова грамота України», місце проведення – Біла зала Національної академії наук України, 17.04.2013. Серед учасників – представники Проекту «Захист прав споживачів фінансових послуг: розробка типових положень договорів між банком і споживачем», підтриманого Європейською програмою МФ «ВІДРОДЖЕННЯ», Наталія Бородачова, керівник проекту, та Наталія Андрущенко, фінансовий менеджер проекту, а також Наталія Притульська, президент ВФС «ПУЛЬС», і Наталія Шульга, завідуюча кафедрою банківської справи Київського національного торговельно-економічного університету. Михайло Стрельніков, Голова правління ВГО «Фінансова грамота України» висвітлив стан справ у фінансовому секторі економіки України, недотримання конституційних прав громадян та законодавства про захист прав споживачів. Про досвід Польщі з питань захисту прав споживачів фінансових послуг розповів Петер Плоскі, президент компанії East European Consulting. Учасники зібрання обговорювали питання служби фінансового омбудсмена, практику функціонування такої служби в Німеччині та Великій Британії, перспективи утворення в Україні. Представники фінансових установ України та громадських об’єднань дискутували з актуальних питань захисту прав споживачів фінансових послуг, зокрема щодо досліджень споживчих якостей фінансових послуг і методології таких досліджень, права споживача на вільний вибір фінансових послуг та інших. Участие в 5-й Международной конференции по страховому праву, 07.06.2013, г. КиевОрганизаторы: Центр бизнес-стратегий «Перспектива» при поддержке Лиги страховых организаций Украины. Виталий Нечипоренко, директор ЦБС "Перспектива", к.е.н., доцент кафедры страхования КНЭУ им. В.Гетьмана Представитель ВФП «ПУЛЬС» - Ирина Назаревич, первый вице-президент. Среди актуальных вопросов: новые условия выплат; борьба со страховым мошенничеством; возможности ассистанса; обоснование размера убытка; информация из решений Верховного Суда Украины; досудебное урегулирование споров в страховании, примеры из судебной практики по делам, связанным со страхованием. В Конференции приняли участие 94 человека из Украины, России и Беларуси. Это сотрудники Нацкомфинуслуг, 35-ти страховых компаний (топ-менеджеры, юристы, специалисты по урегулированию, андеррайтеры, специалисты служб безопасности), брокеры, руководители 9-ти юридических компаний, специализирующихся в сфере страхования, ассистанса, судмедэксперты, представители четырех общественных объединений, ученые из трех университетов, журналисты и др. Наиболее интересными были доклады по практике специализированных судов, сути и значении отдельных оговорок в договорах страхования, вопросах из практики юристов страховых компаний («UNIKA» и «PZU-Украина»), адвокатов, по решению «тупиковых» судебных споров средствами медиации, возможностях аутсорсинга юридических услуг.
5-й Всеукраїнський конкурс «Молодь тестує якість», підведення підсумків в червні 2013 р.Всеукраїнський конкурс «Молодь тестує якість» проводиться вже пятий рік поспіль серед школярів різних регіонів України. Учні віком від 12 до 17 років вчаться оцінювати якість товарів і послуг, порінювати між собою продукцію різних виробників і надавачів послуг. Конкурс-2013 продемонстрував зростаючий інтерес школярів до сфери послуг, в тому числі – до стану справ щодо певних фінансових послуг. Таких робіт серед представлених на конкурс було дві. Перша конкурсна робота - «В якому банку взяти кредит на навчання?» Марини Глайбороди, учениці 11 класу Кременчуцького ліцею №4. В роботі проведено дослідження системи кредитування в банках міста Кременчук Полтавської області, всього в 6 банках. «Після закінчення школи кожен задає собі питання: «Що робити далі?». Один із варіантів – йти вчитися до вищого навчального закладу, університету, інституту тощо. У більшості випадків за навчання потрібно платити, а якщо немає вільних коштів, то який вихід?», - так визначає автор головну ідею дослідження. – «Отже, можна скористатися послугами банків та взяти грошовий кредит, але постає запитання: в якому банку краще це зробити?». Висновок за результатами дослідження розмірів тарифів та інших умов кредитних договорів наступний: найбільш прийнятний варіант для отримання кредиту визнано кредитну програму тих банків, які пропонують найменшу плату за кредит. Проте, відповідно до умов договорів, для отримання кредиту потрібна застава у вигляді нерухомості чи порука від клієнтів банку. Разом з тим, є пропозиції іншого банку, який не потребує першого внеску при отриманні кредиту, а також звільняє від необхідності поруки чи застави. Родина з міста Кременчук, яка матиме вибір між означеними банками та їх умовами кредитування, зможе реалізувати своє право на вибір, а також зробити це свідомо, спираючись на проведене дослідження. Друга конкурсна робота, що стосувалася сфери банківських послуг, - «Я – клієнт банку» Юлії Іванової, учениці 10 класу Червонозаводської загальноосвітньої школи №1 Лохвицької райради Полтавської області. Мета роботи: дослідити пропозиції банків для споживачів у місті Червонозаводське щодо надання послуг тинейджерам (молоді віком до 19 років). «У сучасному бурхливому світі на батьків покладається нелегке завдання підготувати дитину до реалій дорослого життя і, зокрема, навчити правильному ставленню до грошей: як заробляти та витрачати, як залщаджувати та примножувати», - так розуміє завдання автор. І з’ясовує, що банки в Україні розрізняють різні категорії дітей за віком. Ті, кому від 16 до 18 років, мають змогу відкрити власні рахунки в банку, маючи паспорт та ідентифікаційний код. Діти віком від 14 до 18 років за законодавством можуть розпоряджатися незначними сумами відповідно до дозволу батьків чи опекунів. Перелік документів для оформлення рахунків для дітей віком 14-16 років, досить довгий, тож автор доходить висновку про оформлення на дитину додаткової картки до карти, наприклад, батьків, при цьому встановивши ліміт на суму доступних коштів. Для дітей віком до 14 років рахунки можуть бути відкриті їхніми офіційними представниками. В роботі досліджені умови та тарифи на послуги для споживачів, а також якість обслуговування клієнтів у відділеннях чотирьох досліджених банків. Серед висновків – банкам потрібно підвищувати свою лояльність до означеного вікового сегменту сьогоднішніх та потенційних клієнтів. Серед трьох призових місць для учасників конкурсу почесне ІІІ місце виборола робота Марини Глайбороди «В якому банку взяти кредит на навчання?». На жаль, приїхати за нагородою на урочистий захід в Міносвіти 13 червня переможниця не змогла – співпали дати шкільних іспитів. Від Кременчуцького ліцею №4 приїхала вчителька, яка передасть дипломи та подарунки за призначенням.
ФІНАНСОВА ПРОСВІТА СПОЖИВАЧІВЗвернення до споживачів фінансових послугШановні панове, на ринку фінансових послуг споживачу доводиться нелегко. Всі ми прагнемо при цьому заздалегідь отримати необхідну інформацію, зважити ЗА і ПРОТИ, прийняти правильне рішення. Разом з тим, специфіка фінансових послуг дуже складна для споживачів. Навіть дуже освічений і вимогливий споживач, якщо не має спеціальної фінансової освіти, не може стати експертом з фінансових питань і встигнути за змінами законодавства. Саме тому, в країні має працювати державна система захисту прав споживача фінансових послуг. На жаль, така система в Україні не є досконалою та всеохоплюючою, тому фінансова грамотність споживачів потребує підвищення рівня поінформованості, коментарів та рекомендацій експертів та аналітиків, що сприятиме відчуттю впевненості в своїх правах та можливості захистити їх. Країни з розвиненою економікою активно шукають нові підходи до вирішення проблем фінансових ринків, включаючи захист прав споживачів, клієнтів фінансових установ. Практики деяких країн демонструють важливість інституту фінансового омбудсмена. Європейська Комісія приділяє значну увагу перегляду застарілих і введенню нових Директив ЄС, які є важливими і для України, виходячи з принципу верховенства права. Європейський контекст розвитку системи захисту прав споживачівОбраний Україною європейський шлях розвитку економіки та соціальної сфери, на відміну від багатьох інших декларацій влади, широко підтримується громадянами. Реалізація конкретних кроків в напряму висвітлення відповідної інформації та наближення нашої країни до стандартів якості життя європейської спільноти здатна відновити довіру українців до дій органів влади, зменшити соціальну напругу, викликану зокрема станом споживчого ринку. Ринок перенасичений недоброякісною продукцією, а недобросовісний бізнес майже відкрито пішов у наступ на права та інтереси споживачів, використовуючи бездіяльність відповідних органів влади. Отже, маємо знати, як діє та розвивається споживча політика Європейського Союзу, її пріоритети, а також позиції урядів країн-членів ЄС у стосунках зі споживчою громадою та незалежними організаціями споживачів. Європейська Комісія здійснює прийняту нею «Стратегію споживчої політики ЄС на 2007-2013 роки», яка свідчить про увагу, що приділяється споживчій політиці в рамках розбудови ЄС, а саме – забезпеченню економічного зростання, авторитету політики серед громадян та підтримці дієвого зворотного зв’язку з громадянами. Такий особливий фінансовий ринок УкраїниРинок фінансових послуг – це дуже особливий ринок, в якому не тільки закон «сліпий», а і надавачі послуг, банки та кредитні спілки, нерідко нехтують вимогами законодавства, «не бачать» їх. А державний регулятор? Мабуть, «спить»! Так, згідно ч.2 ст.627 Цивільного кодексу України (далі – ЦКУ) при укладанні договорів із фізичними особами-споживачами мають враховуватися вимоги ЗУ «Про захист прав споживачів» (далі – закон №102. Ця норма введена в ЦКУ ще в 2011 році. Але і по сьогоднішній день в банківських договорах по наданню споживачу кредиту штрафні санкції за прострочення платежу перевищують суму кредиту в рази, хоча згідно вказаному закону не можуть перевищувати 50% боргу. Та головне, що в Україні суди нерідко при розгляді подібних справ визнають так звану «свободу договору», і після підписання «кабальних» по відношенню до споживача, незаконних умов, стають на сторону кредитодавця. Ще одне ускладнення при укладанні договорів – незгода кредитодавця надати споживачеві проект договору на певний період для розгляду. Така рекомендація є у Додатку до Директиви ЄС № 2008/48/ЄС щодо договорів споживчого кредитування, розділ 4: «Ви маєте право після направлення заявки безкоштовно отримати копію кредитного договору». Споживчі кредити: одностороння зміна відсотків кредитуСпоживчі кредити набули значного поширення в Україні протягом останніх 10 років. Незважаючи на те, що процентні ставки є високими і позичальники суттєво переплачують, є багато бажаючих отримати кредит у банку. Після 2008 року набула поширення практика зміни банком в односторонньому порядку процентної ставки за кредитом, внаслідок чого позичальники опиняються у невигідних умовах і несуть додаткові необґрунтовані витрати. У грудні 2008 року був прийнятий Закон України «Про внесення змін до деяких законодавчих актів України щодо заборони банкам змінювати умови договору банківського вкладу та кредитного договору в односторонньому порядку», яким було внесено зміни до Цивільного Кодексу України та Закону «Про банки і банківську діяльність» про те, що банкам забороняється в односторонньому порядку змінювати умови укладених з клієнтами договорів, зокрема збільшувати розмір процентної ставки за кредитними договорами або зменшувати її розмір за договорами банківського вкладу (крім вкладу на вимогу), за винятком випадків, встановлених законом. Якщо у кредитному договорі банк встановив умову про право банку змінювати розмір процентів в односторонньому порядку, то така умова є недійсною. Полемика: нужны ли банкам грамотные клиенты?Началом открытой полемики по финансовой грамотности населения послужило публичное выступление Светланы Черкай, заместителя председателя правления «ЭРСТЕ Банка», во время пресс-клуба "Банковский бизнес в 2013 году: на чем будут зарабатывать банки и как это повлияет на их клиентов". Позиция госпожи Черкай - «Повышение финансовой грамотности населения может привести к снижению спроса на потребительские кредиты» - высветила серьезные проблемы в банковском секторе Украины, тем более что «ЭРСТЕ Банк» представляет в Украине австрийский банк Erste Bank со штаб-квартирой в Вене, Австрия, старейший банк финансовой группы Erste Group. Споживчий кредит: гарантія захисту прав споживача. Відмежування від схожих понятьНе дивлячись на частоту вжитку у суспільстві такої фінансової послуги як споживчий кредит, мало хто зі споживачів знає про те, чим відрізняється споживчий кредит від продажу товару в кредит з розстроченням платежу (тобто – в розстрочку), чи навіть, чим відрізняється споживчий кредит від кредиту в загальному вживанні цього терміну.
|
|
|||||||||||||||||


 ВФС «ПУЛЬС» отримано підтримку зі сторони Європейської Програми Міжнародного Фонду «ВІДРОДЖЕННЯ» щодо пропозицій, якими передбачено, наслідуючи кращі практики ЄС, проаналізувати чинні договори між банками і споживачами про надання фінансових послуг і відібрати положення, які підлягають стандартизації при оформленні депозитів і споживчих кредитів. Застосування типових положень при складанні таких договорів різними банками допоможе споживачам краще розуміти та порівнювати запропоновані умови, свідомо обирати для себе найбільш прийнятний банк і банківський продукт. Підвищення впевненості споживачів у можливості правильного вибору на ринку фінансових послуг сприятиме поступовому підвищенню довіри до дій банків, а також до державних гарантій захисту їх законних прав споживачів. Іншими словами, – наблизить споживачів до балансу інтересів у найбільш проблемних стосунках із банками, сприятиме добробуту населення та активізації відповідного сегменту ринку. Значну увагу належить приділити правовій просвіті для підвищення фінансової грамотності споживачів (наприклад, про можливість мати депозитні вклади не лише в гривнях, а й у валюті; отримання споживчих кредитів – лише в гривнях, як застосовувати свої законні права у стосунках із банками тощо).
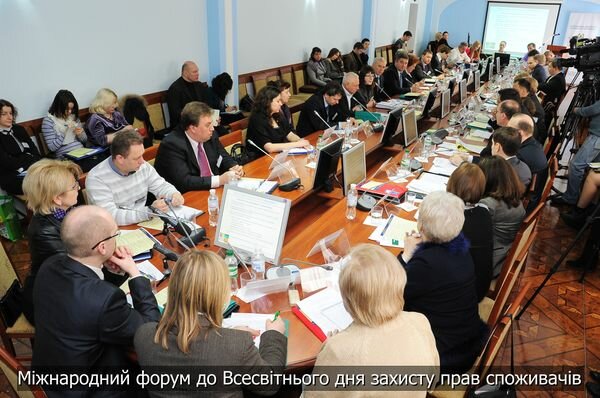
 - програма круглого столу
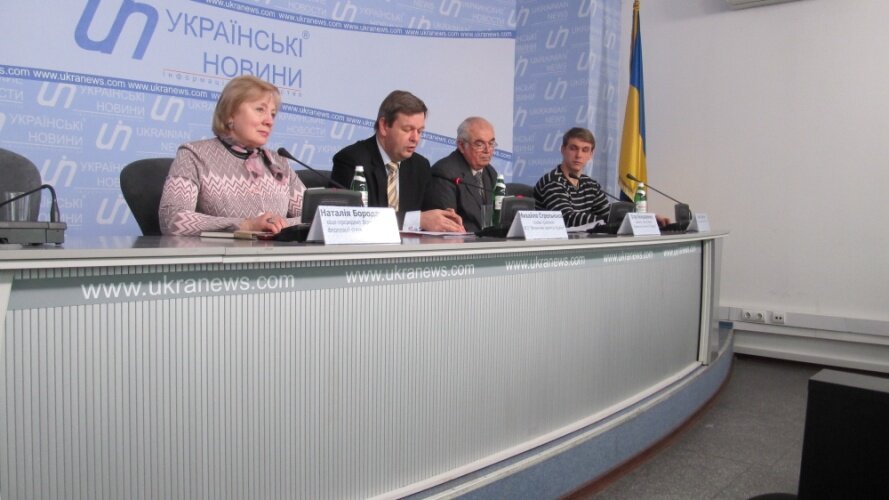 Прес-конференція по справі Олег Братюк-ERSTE банк, Агентство «Українські новини», 27.03.2013. Зліва направо: Наталія Бородачова, Михайло Стрельніков, Юрій Нужненко, юрист, Олег Братюк
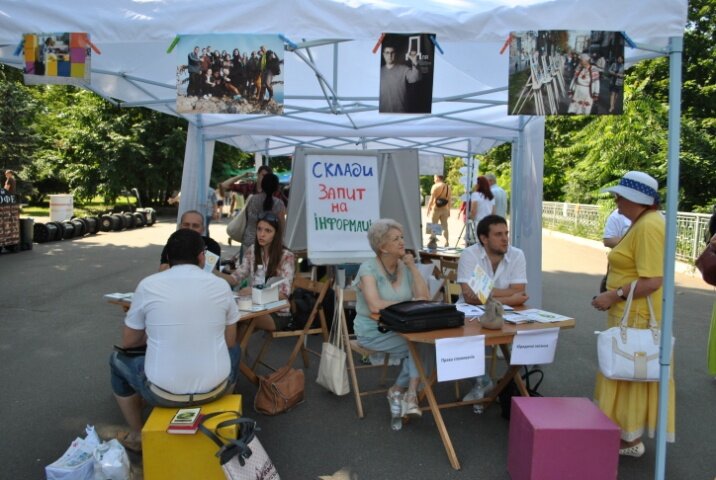
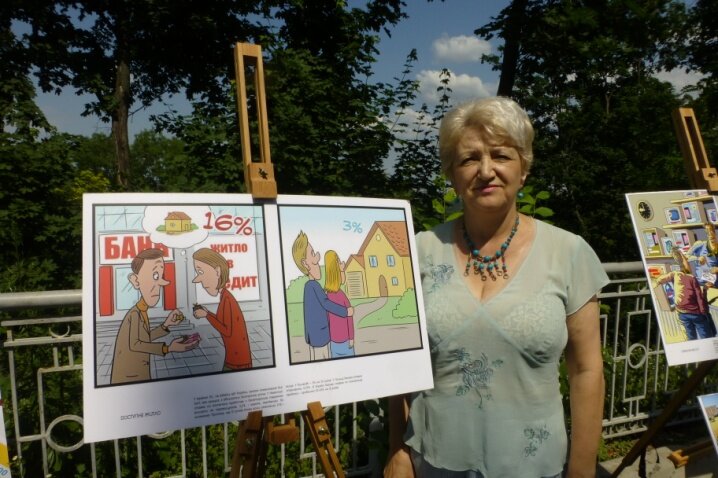
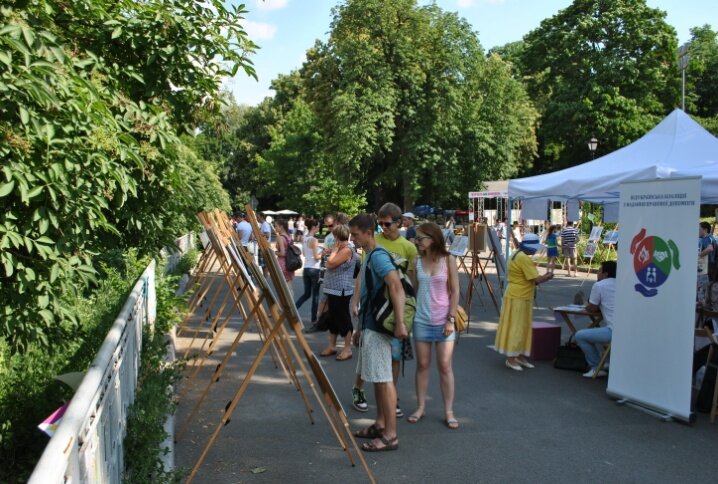
 БАНКІВСЬКІ ДЕПОЗИТИ І СПОЖИВЧІ КРЕДИТИ: потреба споживачів у якісних та безпечних послугах
 БАНКІВСЬКІ ДЕПОЗИТИ І СПОЖИВЧІ КРЕДИТИ: ДОГОВІР між банком і споживачем




Проект фінансується Європейським Союзом
 Спiльнота споживачiв та громадськi об'єднання
Спільнота споживачів та громадські об'єднання Спільний проект Європейського Союзу та Програми розвитку Організації Об'єднаних Націй
Цей вебсайт створено в рамках виконання спільного проекту Європейського Союзу та Програми розвитку ООН «Спільнота споживачів та громадські об’єднання». Після закінчення терміну дії спільного проекту ЄС-ПРООН «Спільнота споживачів та громадські об’єднання» вебсайт підтримується Благодійною організацією «Центр споживчих ініціатив», яку було створено в рамках проекту, та спілкою об’єднань громадян «Всеукраїнська федерація споживачів «ПУЛЬС», члени якої в період 2006-2010 років об’єдналися навколо проекту «Спільнота споживачів та громадські об`єднання».
Думки, висновки чи рекомендації належать авторам та упорядникам цього вебсайтy і не обов’язково відображають погляди Європейської Комісії та/або ПРООН. Використання будь-яких матеріалів, розміщених на сайті, можливе без попереднього узгодження з Порталом Споживача, але посилання на джерело інформації обов'язкове (для електронних ЗМІ - на consumerinfo.org.ua).