 |
|
||||||


| Споживчі новини |
 |
Маєш знати |
 |
Незалежне тестування |  |
Неурядові організації | |
Державні органи | |
Європейські організації | |
Форум |


|
Этот загадочный сервисНа днях новый министр экономики назвал одной из причин увеличения инфляции в прошлом году резкий рост потребительского кредитования. Параллельно эксперты финансового рынка заявили, что активное развитие розничной сети снижает качество банковских продуктов. В почте «АиФ» накопилось множество писем от читателей с описаниями неприятных ситуаций, в которые им доводилось попадать, пользуясь услугами банков. Мы попросили наших экспертов прокомментировать некоторые из них.
Долг, которого нет – ЗДРАВСТВУЙТЕ, – звучит в трубке уже знакомый бодрый голос сотрудника одного из украинских банков, – вы выступаете гарантом по кредиту, а наш заемщик не отвечает на звонки. Передайте, пожалуйста... – Передайте, пожалуйста, вашему начальству, что его подчиненные не умеют работать, – рычите вы в ответ и бросаете трубку. Конечно, такой вариант общения с банкиром – не метод, но что делать, если кредит погашен два месяца назад, а сообщение о просроченной оплате продолжает с завидной регулярностью появляться в базе данных кредитного отдела. Как вообще получается, что данные о погашенном кредите продолжают существовать в банковской базе? Эксперты финансового рынка говорят, что навязчивое напоминание о просрочке характерно представителям иностранных банков. Отечественные часто до сих пор не вышли из постсоветского периода, и отследить каждого клиента в их базе трудно даже специально обученным специалистам. Это играет на руку недобросовестным плательщикам и косвенно стимулирует быть начеку коллегам из банков с иностранными инвестициями. Там хорошо знают, как работать со штрафниками: людям звонят несколько раз в день, даже ночью, беспокоят родных и близких, могут даже появиться по адресу проживания клиента. Если все это вызывает у вас недоумение, потому что взнос по кредиту сделан, кредит погашен или вы его вообще не брали, а у вас был, наоборот, депозит – это последствия проблем с персоналом. Базы данных в иностранных банках традиционно полные и довольно четкие, но перепуганный или задерганный менеджер мог сделать системную ошибку, например, внести клиента не в тот каталог – базы не фильтруются, вот и появляется у кого-то нежданная головная боль. Особенно неприятно, что недоумевающий по поводу глупости ситуации клиент в конечном итоге страдает дополнительно – он попадает в список недобросовестного заемщика и рискует в следующий раз либо вообще не получить кредит, либо получить под более высокую процентную ставку – как рисковый клиент. Единственный эффективный способ борьбы в таком случае – явиться в банк со всеми необходимыми документами и лично проконтролировать исправление ошибок в вашем файле.
300 долларов -это ерунда! – КАССИР украл 300 долларов, всего-то? – смеясь, говорит сотрудница сетевого банка. – Это ерунда. «Ерунда», т. е. выкраденные работающими с клиентами менеджерами с банковской карты 300 долларов, в конечном итоге обернулись клиенту просрочкой по кредиту. На нее, естественно, начислили проценты. Когда человек потребовал объяснений – выяснили кражу. Виновных наказали, но в расчетах исправлений не сделали. Эксперты объясняют, что кража стала возможной именно из-за «пакетного» предложения. Их поток вбанке настолько велик, что при выдаче необходимых документов часть из них, например, индивидуальный пин-код кредитной карты, выданной «в нагрузку» к основной услуге, и по идее известный лишь владельцу карты, оказался доступен менеджеру, работавшему с клиентом.
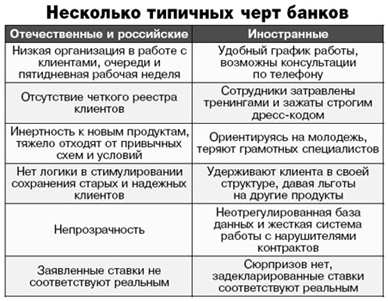
Извините, программа висит В БАНКЕ слова «висит программа», сказанные очаровательной операционисткой, звучат невинно и вполне ее оправдывают. Правда, ожидание занимает у клиента порой до 40 минут. По словам нашего эксперта, этим, как ни странно, «болеют» большие системные банки, чаще всего новые отделения. Подключая новое отделение к общему серверу, администрация сначала оценивает, насколько увеличилась нагрузка на сервер (при этом, разумеется, разнообразные сбои происходят по всей стране), а потом докупает необходимое оборудование, чтобы добавить ему мощности. «Висеть» программа может и по другой, гораздо более прозаической причине. Например, клиенту нужно сделать денежный перевод. Системный банк предлагает несколько видов соответствующих услуг, но юный менеджер может, не моргнув глазом, убедить вас, что из-за компьютерного сбоя он может сделать перевод только по одной программе. Остальные, мол, висят. На самом деле он просто не знает, как провести перевод – и поэтому предпочитает не сделать вообще, чем сделать неправильно. В этом отчасти проявляется его ответственность. Ведь сделай он ошибку, деньги или не «уйдут», или «придут» не туда. Кстати Модернизируя банки в соответствии с требованиями иностранных акционеров, администрация почему-то забывает о классике финансового дела: «Традиционные банковские служащие отделений испытывают замешательство, когда от них требуют продавать клиентам что-то, чего те покупать не хотят (либо не знают, что хотят). Кроме того, у них отсутствуют необходимые для этого навыки. Такие ситуации складываются в отделениях банков во многом, как результат «пакетного» подхода к работе с частными лицами и небольшими компаниями. Это в свою очередь было спровоцировано тем, что цены предопределены и предметом конкуренции были не качество и стоимость, а количество крайне дешевых услуг» П. Ален «Реинжиниринг банка, программа выживания и успеха». «Свои» и «чужие» Благодаря доступности украинского финансового рынка для иностранного капитала в нашей стране на глазах растет количество «иностранных» банков. Но насколько силен их иммунитет от хронических болезней рынка? Банки с иностранным капиталом отличаются ультрасовременным дизайном офисов и молодым персоналом. Но за спиной у них стоит система, где специфическая советская ментальность пытается найти компромисс с европейским прагматизмом. В результате часто там возникают проблемы, описанные выше. Эксперты «АиФ» объединили наблюдения своих экспертов в сравнительной таблице:
Газета «Аргументы и Факты в Украине» 7 февраля 2008 года Компенсація за дорученням
|
 10 найпопулярніших статейЧетверка самых вредных продуктов питания В каких продуктах есть “мутанты” 


|
||||||||
|
|
|||||||||



 Спільнота споживачів та громадські об'єднання