Начало весны и окончание отопительного сезона – пора, когда жители большинства многоэтажных домов могут вздохнуть с облегчением: испытание на прочность и на этот раз выдержали. .. Тем же, кто не прошел испытание, придется летом заняться ремонтом размытых подтеками потолков (кровля зимой дала течь), переклеиванием обоев или выплачивать компенсации пострадавшим соседям, оттого, что потек «стояк» в ванной комнате, и хотя дыра находилась в межквартирном пространстве бетонной панели (то есть у вас под ногами, а у соседей над головой), но затопили вы их, а не они вас... Платить придется вам... Лекарство от беды все-таки существует. Врачевателями выступают субъекты финансового рынка, с которыми можно подписать договор страхования жилья без осмотра квартиры
Серьезных аварий, пожаров и затоплений в нынешнюю зиму случилось много. Коммунальные системы не выдерживают перепадов температур и от напора природных явлений обрушивают на голову жителей городов массу проблем. Неуклонно ветшающий жилфонд не выдерживает – стены еще крепки, а вот трубы уже проржавели. Сотни семей подсчитывают убытки, им придется вытащить накопленные на летние курорты деньги на ремонт или на адвокатов, которые должны помочь в тяжбе с соседями. Ведь наш стиль жизни по-прежнему ориентирован на готовность переживать бедствия, лишения, решать проблемы, и все никак мы не настроимся жить спокойно и уверенно. Многого еще не знаем, не умеем использовать возможности, которые дает развивающееся общество.
Страдать нам недолго?
Недолго. Выплаты компенсации ущерба по страховым случаям производятся в основном практически немедленно. Потому что самый дешевый и надежный способ полностью решить проблему безопасности квартиры вне зависимости от сезона – приобрести полис страхования жилья (без осмотра, хотя можно и с осмотром). В общем, страховщики редко изобретают какие-либо революционные продукты, да это и непросто. Хозяева квартир, обладатели таких полисов, могут получить страховую защиту всех объектов квартиры: конструктивных элементов (стены и перекрытия в квартире), внутренней отделки (подвесные потолки, обои, лепка, паркет, линолеум, антресоли, камин и др.), а также застраховать свою гражданскую ответственность перед соседями на случай, если те пострадают от неполадок с трубами или проводкой в квартире самого клиента. Страховая компания компенсирует своим клиентам ущерб от пожара, затопления, стихийного бедствия и взрыва.
Такие страховые программы могут иметь несколько блоков, которые отличаются между собой величиной покрытия, размерами страховых премий и выбором объектов страхования. На свое усмотрение страхователь (кстати, им может быть не только собственник квартиры, но и арендатор) вправе выбрать наиболее актуальный для себя общий лимит ответственности по договору. Сумма может быть и 25 тыс., и 50 тыс., и 100 тыс. грн. и выше. В зависимости от выбранной суммы расширяется и перечень объектов страхования.
Почти все страховые компании предлагают услуги по страхованию квартир, только вот не все из них страхуют жилье, переданное в аренду. Почему? Как правило, риски в таком случае достаточно велики. Одно дело – хозяин, живущий в собственном доме, и совсем другое – квартиранты. Страховщики – люди прозорливые, поэтому некоторые со сдаваемыми квартирами предпочитают не связываться или увеличивают стоимость полиса. В СК «Вексель» страховка 2-комнатной квартиры (коробка + ремонт) от основных рисков обойдется в $600, а страховка только ремонта стоимостью $15 тыс. потянет всего на $75. Если же страхуется квартира, переданная в аренду, то стоимость страховки увеличивается на 10%.
Страхование отделки очень популярно среди владельцев квартир, приобретение такого полиса особенно рекомендуется всем, кто снимает или сдает недвижимость, тем более что стоимость такой страховки составляет всего от 0,1 до 1% от страхуемой суммы
Если вы скрыли от страховой компании факт, что ваша квартира сдается внаем, а не вы сами в ней проживаете, но в период действия страховки ваш арендатор затопил ее или подпалил, не надейтесь на страховое возмещение. Ведь сокрытие информации о том, что квартира находится в аренде, расценивается как мошенничество. Вступая в правовые отношения, например с СК «Кредо-классик», за квартирантов придется доплатить 10% и по приблизительным подсчетам полис обойдется в $594, а вот страховка только ремонта – $83.
Гражданин ответственный
Отдельным видом становится страхование гражданской ответственности, которое защищает владельцев и жителей квартир в случаях пожара, залития и прочих неприятностей, которые им могут причинить соседи. Иногда под страховое покрытие подпадают убытки, нанесенные домашними животными, ремонтно-строительными работами, а также убытки, причиненные имуществу третьих лиц, взятому в аренду, лизинг, под залог, напрокат, на хранение. Каждая страховая компания оговаривает свой список страховых случаев.
Не стыдно перед соседями
А если мы сами кому-то нанесли ущерб? Сомнительное удовольствие платить пострадавшим соседям, а с нашими коммунальными системами опасность стать чьим-то должником очень даже реальна. Программы комплексного страхования жилья предусматривают страхование гражданской ответственности перед соседями. При этом в зависимости от выбранного варианта страховое покрытие варьируется от 4 тыс. до 10 тыс. грн. и выше.
Заключив договор страхования жилья, хозяин может относиться к фортуне философски: реальный ущерб от неприятностей все равно будет возмещен.
Детали страхования
Тем, кто все же решил застраховать квартиру, сегодня в Украине свои услуги предлагают из более чем 430 отечественных страховых компаний свыше 50 СК. Среди лидеров – «Оранта», «ТАС», «ПЗУ Украина», «АСКА», СК «Гелиос» и другие. Программы страхования жилья делятся на те, которые не предполагают осмотра имущества (экспресс-предложения с фиксированной суммой возмещения), и классические – с оценкой предмета страховки и суммой возмещения, соответствующей реальной стоимости имущества. Первые считаются более дешевыми, поскольку в них заранее устанавливается лимит ответственности – обычно не выше 50 тыс. грн.
Страховые тарифы (размеры взноса) на классическое страхование жилья сегодня колеблются в пределах 0,27-1,2% его стоимости. На практике это означает, что при стоимости квартиры в $100 тыс. полная страховка обойдется не более чем $500 в год. Франшиза (часть убытка, не покрываемая страховщиком) может достигать 5-10% цены застрахованного имущества.
Одна из последних тенденций – растущее количество суперэкономных предложений. Однако специалисты советуют не прельщаться низкими страховыми тарифами, а внимательно читать предлагаемый договор. Сделать это не так легко, как сказать: нередко этот документ занимает несколько страниц и напечатан мелким шрифтом. Чтобы разобраться в его тонкостях, говорят бывалые потребители, лучше лишний раз потратиться на услуги юриста, который разъяснит все нюансы.
Другая тенденция – расширение практики особых условий для выгодных клиентов. К примеру, в случае оптового страхования рисков (квартиры – от пожара и затопления плюс имущество внутри помещения от тех же бед плюс ответственность владельца перед соседями), многие компании делают скидку до 10-15%. Бонусы (часто минус 5-10% от цены) предлагаются и постоянным клиентам, которые не первый год платят взносы, но еще ни разу не потребовали выплат. В целом же сегмент страхования квартир (и офисов) занимает по разным оценкам порядка 15-20% всего рынка страхования. Емкость же данного сегмента, по словам операторов рынка, приближается к отметке 1 млрд. грн.
Расчет спокойствия: реальные цифры
Доступность предложения легче понять на практическом примере. Предположим, что вы хотите застраховать 3-ком-натную квартиру, хорошо и модно отремонтированную, потратив при этом небольшие средства и не приглашая в свой дом никого из посторонних, то есть страхового агента. При комплексном страховании по программе «имущество плюс ответственность плюс несчастный случай» при лимите ответственности 50 тыс. грн. годовая защита обойдется вам около 80-100 грн. в год. Это значит, что, скажем, при частичном повреждении квартиры (огнем, водой и т. д.) страховая компания выплатит сумму, которую можно полностью потратить на восстановление жилья.
Для любой выплаты страховой компенсации требуется страховой полис. Если речь идет о страховании ущерба отделке, то, скорее всего, понадобится акт из эксплуатирующей организации – жэка, свидетельствующий о нанесенном ущербе и указывающий его причину. Если речь идет о страховании гражданской ответственности, то кроме акта из эксплуатирующей организации понадобится заявление пострадавшей стороны.
Ложка дегтя в бочке с медом
Долгие увещевания страховщиков насчет выгодности страхования жилья начинают приносить первые плоды. Если ранее такие полисы покупались из-под палки (например, когда выдаются кредиты под залог недвижимости, банкиры требуют страховать предмет ипотеки), то теперь украинцы приобретают их по собственной инициативе. Научившись заманивать клиентов, компании не менее виртуозно демонстрируют свое умение уклоняться от выплат. Самым ярким примером особенностей отечественного страхования жилья может послужить трагедия со взрывом дома в Днепропетровске. 6 квартир в доме, где произошла трагедия, были застрахованы. Вместе с тем только 2 страховые компании покрыли убыток и возместили потерпевшим людям ущерб в размере 300-500 тыс. грн. Остальные страховщики ссылались на то, что пункт «взрыв газа» находился в перечне исключений в договоре.
Страховые тарифы (размеры взноса) на классическое страхование жилья сегодня колеблются в пределах 0,27-1,2% его рыночной стоимости
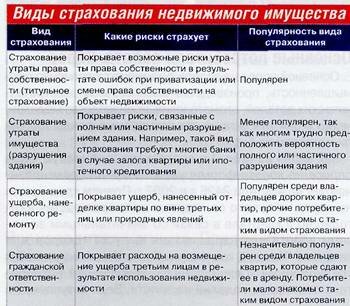 Понятно, что, приобретая полис страхования, мы хотим получить возмещение в случае разрушения или порчи дома или квартиры от пожара, взрыва газа, залива водой, кражи, взлома и т. п. Поэтому надо не лениться читать договор со страховой компанией, напечатанный весьма мелким шрифтом, чтобы не подписать пункты со страховыми событиями в духе стихийных бедствий (землетрясения, наводнения, падение летательных аппаратов или их частей, удары молний и т. п.). Конечно, и такое может с нами случиться, но согласитесь, вероятность очень мизерная. Продавать такие ущербные полисы компаниям удается благодаря излишней доверчивости потребителей, которые до сих пор плохо разбираются в нюансах страхования. Если в 2006 г. около 80% премий по этому виду страхования компании-страховщики собирали за счет банков, требующих обязательного оформления страховки на передаваемое в залог жилье, то сейчас они и сами неплохо привлекают клиентов, используя разные каналы, например жэки. Если недвижимость страхуется от огневого риска, тариф будет зависеть от наличия в квартире системы пожаротушения, если от кражи – от дополнительных средств охраны, таких как решетки на окнах или датчики охранной сигнализации, домофон, кодовые замки в подъезде. Понятно, что страховщики учитывают все перечисленное и отдают предпочтение домам, «обустроенным» по последнему слову техники. Договоры страхования заключаются на срок от 3 месяцев до года в зависимости от страховой компании.
Александр Мачевский


 Спiльнота споживачiв та громадськi об'єднання